
Fox 完成 22B 收購 Roku:大屏廣告版位買家要問的五件事
As of November 2026:Fox 已經完成對 Roku 的收購。據 TechCrunch 於 2026年11月7日 的報導,這筆交易金額為 22B 美元,把這家成立於 2002年 的串流公司正式收進 Fox 旗下;Fox 則表示,合併後的公司以收視計成為美國第三大電視業務。對香港品牌與市場推廣團隊來說,它留下的是一個採購問題:你的 youtube影片廣告 預算,之後會不會被推向更多不能點擊的大屏幕?
這篇文章用五個買家會問的問題,把交易事實、版位選擇、素材規格與創意產能排成一個決策順序。文章會清楚說明,哪類公司現在不必改預算。
重點
- Fox 於 2026年11月6日 完成收購,Roku 股票當日起停止停止在 Nasdaq 交易。
- Roku 平台覆蓋全球超過 100 Million 戶家庭,這是聯網電視庫存的基礎規模。
- Fox 預期在交易完成後兩年內達成約 400 Million 美元的成本協同。
- 大屏曝光不是新的廣告品類:YouTube 的 Shorts 版位本身就投放於聯網設備,包括流媒體設備、遊戲主機和電視。
- 不能點擊的屏幕,要按版位時長分別備好素材版本,否則素材跟不上版位。
問題一:這筆交易對香港買家的廣告投放有何影響?
先講清楚影響的形狀。這是一宗平台持有權的變動,不是一個新的廣告介面開放給香港客戶。
Rohan Goswami 在 Semafor 於 2026年11月2日 的報導提到,這筆交易原本要在美國司法部以同意令(consent decree)方式過關;TechCrunch 指出,完成公告距離司法部發出第二次資訊請求只有 兩個月,而且比公司原定 2027年上半年 完成 的時間早了。
時間線上,交易提前落地,意味大平台的整合比市場預期快。對買家的直接後果,是串流平台的廣告庫存集中在更少的手上,議價條件與衡量口徑會跟隨持有者而變。這一點目前沒有公開的實際報價可以引用,任何「大屏成本會升幾多」的說法,都應該當作推測。
收購條款也值得買家留意。Roku 股東每股可獲 95.30美元 現金加 0.9799股 Fox A 類普通股;交易完成後,Fox 股東持有約 74% 的 Fox 普通股,Roku 原股東約 26%。這類股權結構說明,Roku 平台在集團內的位置是長期資產,不是一個等待關閉的廣告渠道。
問題二:Roku 的 100 Million 戶家庭,對版位選擇有什麼意義?
Roku 的平台在交易完成後繼續服務全球超過 100 Million 戶家庭,Fox 的新聞稿稱其為開放式(open)的串流電視生態,仍可接達數千個應用與頻道。對廣告買家,這個數字的單位是「家庭」,不是「個人」。
手機廣告買的是個人曝光,電視廣告買的是同一個屋簷下的注意力。所以版位評估要換一把尺:
| 評估項目 | 手機/流動版位 | 聯網電視大屏 |
|---|---|---|
| 觀看距離 | 近距離、個人 | 客廳距離、多人同時觀看 |
| 互動 | 可點擊、可跳轉 | 不能點擊,只能記住 |
| 素材重點 | 落地頁銜接、表單 | 首幾秒的品牌識別與訊息 |
| 頻次控制 | 依用戶賬戶 | 依家庭與裝置 |
這張表沒有絕對答案,它只是把你的預算問題由「邊個版位便宜」改成「邊個版位可以承接你的品牌訊息」。
問題三:不能點擊的屏幕,素材要怎樣準備?
買家最常問的是這句:大屏不能點,那要怎麼知道有沒有效?答案是先接受它的限制,再把素材規格對齊。以下版位規格來自 Topkee 知識庫:
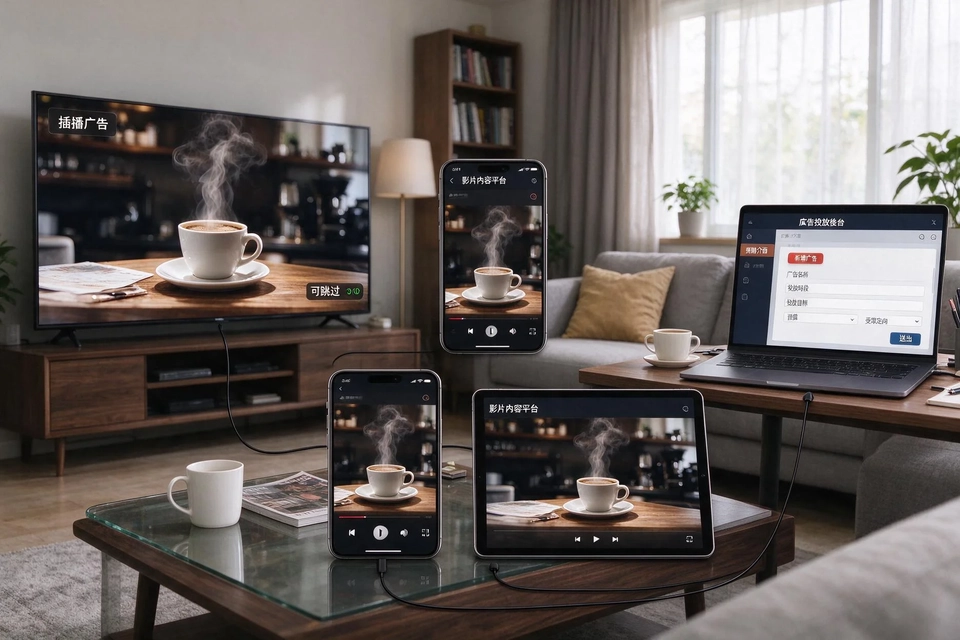
- 可跳過插播:影片前、中、後出現,觀眾可於開頭幾秒後跳過,並且只在觀眾選擇繼續觀看時計費。開頭幾秒就是全部的工作量。
- 不可跳過插播:時長有上限,觀眾不能跳過。
- 導視(Bumper):時長極短,不可跳過。
- Masthead:YouTube 首頁推薦內容頂部自動播放。
- Shorts 廣告:投放於平板、流動應用和聯網設備,例如流媒體設備、遊戲主機和電視。
把這幾條排出來,就會發現一個母版並不足夠:同一支長片進不了極短的 Bumper,開頭留不住人的片子,可跳過版位等於白買。這一步沒有替代品,只能事前剪好版本。
問題四:每月要備多少支短片才夠?
這條要算數量,不要憑感覺。以 創意訂閱 這類按月交付的模式為例,月費按檔位對應固定的短片數量,短片長度以十五秒為上限;如果你的組合要同時跑 Bumper 與插播,Bumper 的短版本要另計,不能假設它已包含在母版之內。
問題在於,很多香港團隊是在投放之前才發現版本不夠,因為 youtube影片廣告 的一個組合往往橫跨幾個時長的版位。這裡的判斷標準是「版本對不對」,數量多反而次要:一支母版加一個短版剪輯,已經算兩個交付項目。按月訂閱賣的是穩定供應,不是單次靈感。
要留意,創意產能解決的是素材問題,不是投標問題。預算分配、受眾設定與成效歸因屬於另一層工作,兩者混在一起,就會出現「片拍得好但數字無解」的結果。
問題五:認知之後,內地市場的圖文要由誰承接?
如果大屏負責「讓內地旅客或消費者記住你」,那搜尋與解釋的功夫通常在另一個平台完成。小紅書以筆記分享為核心,圖片與短視頻是主要載體;Topkee 的筆記創作服務,把標題、易讀排版與 小紅書 圖片 製作 都列入交付範圍,包括圖片和視頻的專業設計製作。
這裡要說清楚一個界限:大屏曝光與小紅書搜尋量之間,沒有實測數據可以引用。你可以用圖文內容去承接認知外溢的需求,但不能把它當成一個保證的回報路徑。
Topkee 的觀點:大屏就在同一套採購裡,不用另開一個投放面
Topkee 在知識庫裡的 YouTube 廣告描述,沒有為這筆交易加上任何承諾,但它把版位與計費講得很具體:可跳過插播「僅在觀眾選擇繼續觀看時計費」;Shorts 投放於平板、流動應用和聯網設備,尤其包括電視。也就是說,大屏不用向另一個供應商另開採購,它就在同一套 Google Ads 採購裡。Topkee 以 Google Ads 合作夥伴身份提供端到端支援,並用 TTO 製作多版本影片、以多維 TM 連結追蹤哪些影片廣告與受眾組合表現較好。想把 youtube影片廣告 由單一版位擴成一組版位,這條路徑不需要另開一個採購流程。
這一節也適用於一個限制:Topkee 沒有獨立的聯網電視(CTV)採買產品,也沒有 Roku 庫存的接入方案。這筆交易對 Topkee 客戶的意義,是把版位選擇的範圍講清楚,而不是提供一個新產品。想知道版位與受眾怎樣配,可以先看 YouTube廣告 服務頁;如果品牌同時在內地做內容,小紅書廣告 那條線可以一併評估。
不適合這套做法的公司
不是每個團隊都要現在調整。以下三類可以先不動:
- 只做本地門店生意、客群集中在步行範圍的品牌:大屏曝光的轉化路徑太長。
- 影片預算低於每月一支素材的團隊:先解決素材與訊息,再談版位組合。
- 沒有追蹤能力的團隊:連著陸頁與轉化歸因都未打通,增加曝光只會放大無法解釋的數字。
下一步
如果你的答案是「要先試」,最務實的順序是:先定一個版位組合(例如可跳過插播加一個導視 Bumper),再按版本數量決定創意供應方式,最後才談預算加大。反過來做,通常會在素材不足時被迫加錢。
常見問題
Fox 收購 Roku 幾時完成?
交易於 2026年11月6日 完成,Fox 當日發出公告,Roku 股票同日起停止在 Nasdaq 交易。
這筆交易會令香港的 YouTube 廣告變貴嗎?
目前沒有公開資料可以證實價格變動。交易改變的是平台持有權與庫存集中度,實際價格要看你自己的投標與受眾設定。
大屏廣告不能點擊,怎樣衡量成效?
先看品牌指標,例如完成觀看與品牌搜尋的變化。知識庫唯一明確的計費口徑是可跳過插播「僅在觀眾選擇繼續觀看時計費」,不可跳過插播、Bumper、Masthead 與 Shorts 的計價方式並沒有記載。
較長的影片可以直接用在導視 Bumper 嗎?
不可以。Bumper 是很短的版本,要另外剪,並在事前確認範圍與計價。母版與短版是兩個交付項目,不能互相替代。
小紅書 圖片 製作 與大屏投放有直接關係嗎?
兩者是同一套內容體系裡的不同環節:大屏負責建立認知,小紅書圖文負責解釋與承接。但沒有實測數據證明大屏曝光會帶動小紅書流量。
Sources
- Lauren Forristal, "Fox completes its $22B acquisition of Roku", TechCrunch, 2026-11-07. https://techcrunch.com/2026/11/06/fox-completes-its-22b-acquisition-of-roku/
- Fox Corporation, "FOX CORPORATION COMPLETES ACQUISITION OF ROKU", PR Newswire, 2026-11-06. https://www.prnewswire.com/news-releases/fox-corporation-completes-acquisition-of-roku-302932088.html
- Rohan Goswami, "Fox-Roku deal poised to clear Justice Department scrutiny under consent decree", Semafor, 2026-11-02. https://www.semafor.com/article/11/02/2026/fox-roku-deal-poised-to-clear-justice-department-scrutiny-under-consent-decree

